| Plan: | De Loop 2012, 2e herziening |
|---|---|
| Status: | vastgesteld |
| Plantype: | bestemmingsplan |
| IMRO-idn: | NL.IMRO.1711.BP20180817-VG01 |
Toelichting
Hoofdstuk 1 Inleiding
1.1 Aanleiding
Het bestemmingsplan "'De Loop 2012, 1e herziening" met planidentificatienummer NL.IMRO.1711.BP20160815-VG01 is op 14 december 2016 vastgesteld door de raad van de gemeente Echt-Susteren (hierna: de raad). Tegen dit vaststellingsbesluit is beroep ingesteld bij de Afdeling bestuursrechtspraak van de Raad van State (hierna: de Afdeling). Op 4 april 2018 heeft de Afdeling einduitspraak gedaan in de beroepsprocedure (zaaknrs. 201700969/2/R1 en 201700973/2/R1). Daarbij zijn de plandelen met de bestemming "Bedrijventerreinen" en de functieaanduidingen "bedrijf tot en met categorie 4.1" en "bedrijf tot en met categorie 3.2" voor de kavels L05 en L06 vernietigd en is de raad opgedragen om voor deze planonderdelen binnen 20 weken na verzending van de uitspraak een nieuw besluit te nemen. Voorliggend bestemmingsplan voorziet hierin.
1.2 Plangebied
Het plangebied van deze bestemmingsplanherziening betreft de kavels L05 en L06 aan de Loperweg te Echt. De kavels zijn gelegen ten zuiden respectievelijk ten noorden van het perceel aan de Loperweg 1. De kavels maken onderdeel uit van bedrijventerrein De Loop.
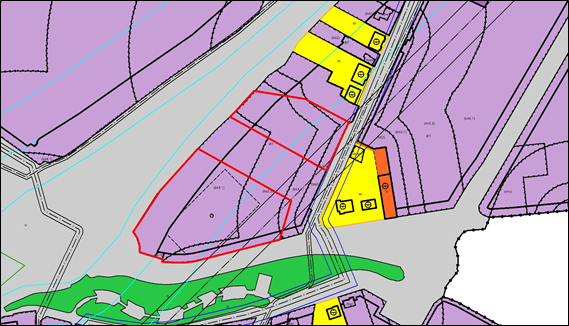
Aanduiding ligging kavels L05 en L06 / begrenzing plangebied d.m.v. rode contouren
1.3 Vigerend bestemmingsplan
Het bestemmingsplan "De Loop, 1e herziening" is door de raad van de gemeente Echt-Susteren vastgesteld op 14 december 2016. De Afdeling heeft dit vaststellingsbesluit bij einduitspraak van 4 april 2018 vernietigd, voor zover het betreft de plandelen met de bestemming "Bedrijventerreinen" en de functieaanduidingen "bedrijf tot en met categorie 4.1" en "bedrijf tot en met categorie 3.2" voor de kavels L05 en L06 gelegen ten zuiden en ten noorden van de carwash op het perceel Loperweg 1. Zodoende geldt voor deze plandelen het onderliggende bestemmingsplan "De Loop 2012" (vastgesteld d.d. 27 juni 2013). Voor het overige is het bestemmingsplan "De Loop 2012, 1e herziening" door de Afdelingsuitspraak van 4 april 2018 onherroepelijk geworden.
1.4 Leeswijzer
Na dit inleidende hoofdstuk wordt in Hoofdstuk 2 de uitspraak van de Afdeling besproken. In Hoofdstuk 3 wordt ingegaan op het beleidskader en de omgevingsaspecten en in Hoofdstuk 4 komt de planopzet aanbod. Vervolgens wordt in Hoofdstuk 5 ingegaan op de uitvoerbaarheid van het plan. Tot slot wordt de procedure toegelicht in Hoofdstuk 6.
Hoofdstuk 2 Uitspraak Raad van State
2.1 Tussenuitspraak
Bij besluit van 14 december 2016 heeft de raad het bestemmingsplan "De Loop 2012, 1e herziening" vastgesteld. Ten behoeve van dit bestemmingsplan heeft het college bij besluit van 25 oktober 2016 hogere waarden als bedoeld in de Wet geluidhinder vastgesteld voor de ten hoogste toelaatbare geluidsbelasting vanwege het industrieterrein De Loop voor de west- en noordgevel van de woning gelegen aan Loperweg 14. Tegen deze twee besluiten is beroep ingesteld.
In de tussenuitspraak van 27 september 2017 (ECLI:NL:RVS:2017:2610, Bijlage 1) oordeelt de Afdeling dat de raad onvoldoende heeft gemotiveerd waarom hij in het bestemmingsplan "De Loop 2012, 1e herziening" de in het voorheen geldende bestemmingsplan "De Loop 2012" toegestane milieucategorieën van bedrijven op de kavels L05 en L06, zijnde 4.1 onderscheidenlijk 3.1, wenst te handhaven. De Afdeling draagt de raad op om dit gebrek binnen 16 weken na verzending van de uitspraak te herstellen door het voorgaande alsnog toereikend te motiveren, dan wel een gewijzigd of nieuw besluit te nemen. Bij beschikking van 15 januari 2018 heeft de Afdeling de termijn verlengd tot 10 februari 2018.
2.2 Einduitspraak
Naar aanleiding van de tussenuitspraak van 27 september 2017 heeft de raad op 7 februari 2018 een nadere motivering van het besluit van 14 december 2016 vastgesteld.
In de einduitspraak van 4 april 2018 (ECLI:NL:RVS:2018:1133, Bijlage 2) oordeelt de Afdeling dat de raad met deze nadere motivering als aanvullende onderbouwing nog altijd niet deugdelijk heeft gemotiveerd waarom hij in het voorliggende plan de in het voorheen geldende bestemmingsplan hoogst toelaatbare milieucategorieën van bedrijven op de kavels L05 en L06 wenst te handhaven. De Afdeling vernietigt het besluit van 14 december 2016, voor zover het betreft de plandelen met de bestemming "Bedrijventerreinen" en de functieaanduidingen "bedrijf tot en met categorie 4.1" en "bedrijf tot en met categorie 3.2" voor de kavels L05 en L06 gelegen ten zuiden en ten noorden van de carwash op het perceel Loperweg 1. Daarnaast vernietigt de Afdeling het besluit van het college van 25 oktober 2016 waarbij voor de woning aan de Loperweg 14 hogere waarden zijn vastgesteld. De Afdeling draagt de raad op om binnen 20 weken na verzending van de einduitspraak met inachtneming van hetgeen daarin is overwogen een nieuw besluit te nemen voor de genoemde planonderdelen en dit zo spoedig mogelijk op de wettelijk voorgeschreven wijze bekend te maken en mede te delen.
Hoofdstuk 3 Beleidskader en omgevingsaspecten
3.1 Beleidskader
De wijzigingen die met voorliggende herziening worden aangebracht passen qua aard en omvang binnen het gestelde in de toelichting van het geldende bestemmingsplan "De Loop 2012". De toegekende milieucategorieën voor de kavels L05 en L06 uit het bestemmingsplan "De Loop 2012, 1e herziening", en daarmee de toegekende milieucategorieën uit het bestemmingsplan "De Loop 2012", worden gehandhaafd (zie hierover ook paragraaf 3.2 en Hoofdstuk 4 van deze toelichting).
Bij het invullen van de verschillende bedrijventerreinen binnen de gemeente hanteert de raad een gericht gronduitgiftebeleid hanteert. Dit uitgiftebeleid heeft alles te maken met het toewerken naar een duidelijkere segmentatie van de betreffende bedrijventerreinen. Het doel van een dergelijke segmentatie is te komen tot een zo efficiënt mogelijke inrichting van de betreffende terreinen, waarbij de milieumogelijkheden zo goed mogelijk worden benut. Tevens draagt een dergelijk uitgiftebeleid bij aan een scherpere profilering van elk terrein en kan het op die manier bijdragen aan het aantrekken van nieuwe bedrijven.
Bij de vaststelling van het bestemmingsplan "De Loop 2012" heeft de raad de indeling van het bedrijventerrein De Loop opnieuw beoordeeld en geherstructureerd. Een gedeelte van het bedrijventerrein De Loop is gedezoneerd en toegevoegd aan het centrum van Echt ten behoeve van grootschalige detailhandel. De reden hiervoor was dat de aard en omvang van de toen reeds aanwezige en toekomstige detailhandel niet paste bij een bedrijfstype grote lawaaimakers waar de Wet geluidhinder op toeziet. Het ter plaatse vestigen van deze zwaardere milieucategorieën op de onderhavige locatie lag dan ook niet meer voor de hand, omdat deze bedrijvigheid niet paste bij het karakter van het bedrijventerrein De Loop. Door het bedrijventerrein op deze wijze te dezoneren heeft de raad bij de vaststelling van het bestemmingsplan "De Loop 2012" aangegeven het karakter van het resterende gedeelte van het bedrijventerrein te willen behouden voor de zwaardere milieucategorieën. Bovendien geldt voor dit gedeelte van het bedrijventerrein dat het grenst aan het stedelijk gebied met woonbebouwing. De dezonering leidt hiermee tevens tot de verbetering van het woon- en leefklimaat van de aangrenzende woonpercelen.
Het verlagen van de milieucategorieën zou ertoe leiden dat op kavel L05 grotendeels bedrijfsactiviteiten in de milieucategorieën 2 en 3 toelaatbaar zijn en op kavel L06 grotendeels bedrijfsactiviteiten in de milieucategorieën 3.1 en 3.2. Deze verlaging van de categorieën zou niet passen in de nagestreefde segmentering van de bedrijventerreinen. Bovendien zijn ten zuiden van kavel L06 nog kavels beschikbaar tot en met milieucategorie 3.2. Ook is nog sprake van lege kavels op het zuidelijke gedeelte van bedrijventerrein De Berk. Het vergroten van het aanbod van kavels in de milieucategorie 2 tot en met 3.2 gaat ten kosten van de thans nog beperkt aanwezige lege kavels in de zwaardere milieucategorieën. Dit betekent dus dat de vestigingsmogelijkheden van zwaardere bedrijven binnen de grenzen van de gemeente Echt-Susteren worden beperkt.
3.2 Omgevingsaspecten
3.2.1 Algemeen
Het bestemmingsplan voorziet in een nieuw besluit ten aanzien van de door de Afdeling vernietigde onderdelen van het bestemmingsplan "De Loop 2012, 1e herziening". In voorliggend bestemmingsplan wordt een regeling voor geluidsreservering voor de kavels L05 en L06 opgenomen. Ten behoeve hiervan is een akoestisch onderzoek uitgevoerd. Zie hierover paragraaf 3.2.2 van deze toelichting.
De aanpassingen op grond van deze herziening hebben verder geen significante milieukundige consequenties. Voor de onderbouwing van de milieukundige haalbaarheid wordt daarom verder verwezen naar de toelichting van het geldende bestemmingsplan "De Loop 2012".
3.2.2 Geluid
Zoals beschreven in hoofdstuk 2, heeft de Afdeling de plandelen voor de kavels L05 en L06 van bestemmingsplan "De Loop 2012, 1 herziening" vernietigd en is eveneens het hogere waardenbesluit van 25 oktober 2016 vernietigd, waarbij voor de woning aan de Loperweg 14 een hogere waarde van 54 dB(A) voor de westgevel en 53 dB(A) voor de noordgevel werd vastgesteld. Voor deze woning geldt nu de hogere waarde van 52 dB(A) voor alle gevels die eerder al van kracht was.
Ten behoeve van voorliggend bestemmingsplan is een akoestisch onderzoek uitgevoerd door DGMR. Dit onderzoek is opgenomen in Bijlage 3 bij deze toelichting.
Voor de nog beschikbare en uitgeefbare kavels L05 en L06 is geluidsruimte gereserveerd. Dit om uitgifte en bedrijfsontwikkelingen op deze kavels mogelijk te maken. Het vigerende bestemmingsplan "De Loop 2012" staat op deze uitgeefbare kavels bedrijfsactiviteiten toe die variëren van milieucategorie 2 tot en met milieucategorie 4.1. In het akoestisch rekenmodel dat ten grondslag lag aan de verruiming van de geluidszone in 2012, was voor de lege kavels L05 en L06 een geluidsreservering van respectievelijk 60 dB(A)/m2 -en 56 dB(A)/m2 etmaalwaarde opgenomen. Deze geluidsreserveringen waren passende reserveringen voor de bedrijfsactiviteiten die met het bestemmingsplan "De Loop 2012" voor de kavels L05 en L06 planologisch zijn toegestaan.
De geluidsreserveringen in de lege kavels L05 en L06 blijken in belangrijke mate bepalend te zijn voor de geluidsbelasting op de gevels van de woning aan de Loperweg 14. Als gevolg van de geluidreserveringen van respectievelijk 60 dB(A)/m2 en 56 dB(A)/m2 voor deze kavels, treedt op de west- en noordgevel van de woning aan de Loperweg 14 een overschrijding van de geldende hogere grenswaarde van 52 dB(A) op.
Bij de vaststelling van voorliggend bestemmingsplan voor de kavels L05 en L06 is er voor gekozen om de toegekende milieucategorieën uit het bestemmingsplan "De Loop 2012, 1e herziening", en daarmee de toegekende milieucategorieën uit het bestemmingsplan "De Loop 2012", te handhaven, maar de geluidreservering van de kavels zodanig te verlagen dat er geen overschrijding meer optreedt van de geldende hogere waarde van 52 dB(A) op de gevels van de woning aan de Loperweg 14. Op die manier wordt er voor gezorgd dat:
- De vanuit het gronduitgiftebeleid van de gemeente Echt-Susteren de nagestreefde segmentering van de bedrijventerreinen, waaronder De Loop, gehandhaafd blijft (zie hierover paragraaf 3.1).
- Voor de woning aan de Loperweg 14 geen nieuwe hogere waarde hoeft worden vastgesteld.
- Het akoestisch slot van het gezoneerde industrieterrein wordt afgehaald.
Uit het akoestisch onderzoek volgt dat bij een geluidreservering voor de kavels L05 en L06 van respectievelijk 54 dB(A)/m2 en 53 dB(A)/m2, de cumulatieve geluidsbelasting bij de woning aan de Loperweg 14 ten hoogste 52 dB(A) bedraagt. Om er voor te zorgen dat de hogere waarden niet worden overschreden, wordt de maximaal toegestane geluidsruimte voor kavels L05 en L06 middels immissiewaarden in de planregels van het bestemmingsplan vastgelegd. Dit betreft de geluidsbelasting op de gevels van de maatgevende woningen aan de Loperweg 7 en 14 zoals berekend in het onderzoek.
Hoofdstuk 4 Planopzet
4.1 Algemeen
Als uitgangspunt voor dit bestemmingsplan dienen de regels en de verbeelding van het bestemmingsplan "De Loop 2012, 1e herziening", zoals vastgesteld door de raad van de gemeente Echt-Susteren op 14 december 2016, met imro-idn NL.IMRO.1711.BP20160815-VG01. Dit betekent voor de kavels L05 en L06 dat de bestemmingen "Bedrijventerrein" en "Leiding - Hoogspanningsverbinding" met bijbehorende regels worden overgenomen uit genoemd bestemmingsplan, evenals de diverse aanduidingen. De toegekende milieucategorieën uit het bestemmingsplan "De Loop 2012, 1e herziening" worden gehandhaafd. Zodoende wordt aan een groot deel van kavel L05 de functieaanduiding "bedrijf tot en met categorie 4.1" toegekend. Aan een ander deel van deze kavel wordt de functieaanduiding "bedrijf tot en met categorie 3.2" toegekend en aan een heel klein deel wordt de functieaanduiding "bedrijf tot en met categorie 3.1" toegekend. Aan een groot deel van kavel L06 wordt de functieaanduiding "bedrijf tot en met categorie 3.2" toegekend. Aan twee andere delen van deze kavel wordt de functieaanduiding "bedrijf tot en met categorie 3.1" onderscheidenlijk "bedrijf tot en met categorie 2" toegekend. Tot slot wordt aan een klein deel van deze kavel de functieaanduiding "bedrijf tot en met categorie 4.1" toegekend.
Zoals toegelicht in paragraaf 3.2.2, wordt in voorliggend bestemmingsplan verder een regeling voor geluidsreservering voor de kavels L05 en L06 opgenomen. Daarnaast vinden er enkele kleine, noodzakelijke aanpassingen ten opzichte van het bestemmingsplan "De Loop 2012, 1e herziening" plaats. Hieronder worden de aanpassingen van de regels en verbeelding ten opzichte van het bestemmingsplan "De Loop 2012, 1e herziening" nader beschreven.
4.2 Geluidsreservering
Op de verbeelding is ter plaatse van de kavel L05 de aanduiding 'overige zone - milieugebruiksruimte 1' opgenomen en ter plaatse van kavel L06 de aanduiding 'overige zone - milieugebruiksruimte 2'. Aan deze aanduidingen is een regeling inzake strijdig gebruik gekoppeld, waarmee wordt geborgd dat de geluidsbijdrage van de kavels L05 en L06 niet zal leiden tot een overschrijding van de geldende hogere waarde van 52 dB(A) op de gevels van de woning aan de Loperweg 14.
In artikel 3.5.2 onder a. en onder b. is bepaald dat onder gebruik in strijd met het bestemmingsplan wordt verstaan het gebruik van de gronden ter plaatse van de genoemde aanduidingen waarbij de geluidsbelasting meer bedraagt dan de immissiewaarden in de MTG-punten zoals opgenomen in Bijlage 3 bij de regels. Daarnaast wordt in artikel 3.5.2 onder c. bepaald dat onder strijdig gebruik ook wordt verstaan het in gebruik hebben van een inrichting zonder te beschikken over een akoestische rapportage, berekend volgens artikel 2.13, waaruit de geluidbelasting blijkt van de inrichtingen ter plaatse van de aanduidingen 'overige zone – milieugebruiksruimte -1' en 'overige zone – milieugebruiksruimte -2'.
4.3 Overige aanpassingen
Daar waar in de regels van het bestemmingsplan "De Loop 2012, 1e herziening" het moment van tervisielegging van het ontwerpbestemmingsplan als peildatum geldt, wordt in voorliggend bestemmingsplan het moment van vaststelling van het bestemmingsplan als peildatum gehanteerd (zie de artikelen 1.15, 1.65, 6.3.1, 6.3.2, 10 en 12.2). Voorliggend bestemmingsplan wordt immers direct vastgesteld door de raad en wordt niet als ontwerp ter inzage gelegd (zie hierover Hoofdstuk 6 van deze toelichting).
Hoofdstuk 5 Uitvoerbaarheid
5.1 Economische uitvoerbaarheid
Voorliggend bestemmingsplan is opgesteld als gevolg van de einduitspraak van de Afdeling van 4 april 2018, waarin opdracht is gegeven een nieuw besluit te nemen voor de geconstateerde gebreken uit het bestemmingsplan "De Loop, 1e herziening" ter plaatse van de kavels L05 en L06. Er treden voor de gemeente geen wijzigingen op voor de economische uitvoering van het plan. Een exploitatieplan behoeft derhalve niet te worden vastgesteld.
5.2 Maatschappelijke uitvoerbaarheid
In voorliggend bestemmingsplan worden enkele aanpassingen gedaan naar aanleiding van een einduitspraak van de Afdeling. Naar verwachting bestaan tegen het plan geen maatschappelijke bezwaren.
Hoofdstuk 6 Procedure
In de einduitspraak van de Afdeling van 4 april 2018 is bepaald dat de raad een nieuw besluit moet nemen over de vernietigde planonderdelen, dat vervolgens op de wettelijk voorgeschreven wijze moet worden bekendgemaakt en medegedeeld. De Afdeling geeft hierbij expliciet aan dat het te nemen nieuwe besluit niet overeenkomstig afdeling 3.4 van de Algemene wet bestuursrecht hoeft te worden voorbereid. Voorliggend bestemmingsplan wordt zodoende niet als ontwerp ter inzage gelegd, maar wordt direct vastgesteld door de raad. Het bestemmingsplan is op 27 september 2018 vastgesteld door de raad van de gemeente Echt-Susteren.